Conferir despesas manualmente costuma exigir a revisão de lançamento por lançamento, com comparação entre valores, datas, comprovantes e regras internas. Conforme aumenta o volume de prestações de contas, também cresce a dificuldade de perceber comprovantes repetidos, informações que não batem e gastos que fogem do comportamento esperado.
Esse cenário gera retrabalho e aumenta a chance de informações relevantes passarem despercebidas durante a aprovação. O problema pode ser ainda maior quando os dados estão distribuídos entre planilhas, relatórios, comprovantes de formatos diferentes e controles paralelos.
Para reduzir esse risco, é importante entender quais divergências e situações que exigem revisão podem aparecer, definir critérios claros de conferência e estruturar uma auditoria capaz de cruzar informações de forma consistente. A automação e a IA antifraude podem apoiar esse processo ao direcionar a atenção do financeiro para situações que realmente precisam de análise.
A seguir, você vai entender como diferenciar despesas duplicadas, inconsistências e anomalias, quais informações precisam ser comparadas durante a auditoria e como automatizar essas verificações para tornar a análise mais ágil e consistente.
Para levar em conta
- Comparar valor, data, estabelecimento, categoria, comprovante e histórico ajuda a identificar sinais que podem passar despercebidos em uma conferência isolada.
- Uma anomalia indica necessidade de revisão, mas não deve ser tratada automaticamente como fraude.
- A política de despesas funciona como referência para validar limites, categorias permitidas, itens restritos e demais regras internas.
- A automação permite aplicar verificações em escala e direcionar a análise do financeiro para as exceções que realmente precisam de atenção.
- Uma IA antifraude integrada ao fluxo de despesas pode apoiar a leitura de comprovantes, o cruzamento de informações e a sinalização de situações que precisam de análise antes da aprovação.
O que são despesas duplicadas, inconsistências e anomalias?
Despesas duplicadas, inconsistências e anomalias representam situações diferentes dentro da auditoria de reembolsos e gastos corporativos. Separar esses conceitos ajuda o financeiro a entender qual tipo de verificação precisa ser feita em cada caso. Uma divergência ou comportamento incomum deve gerar análise, mas não comprova, por si só, a existência de fraude.
Despesas duplicadas
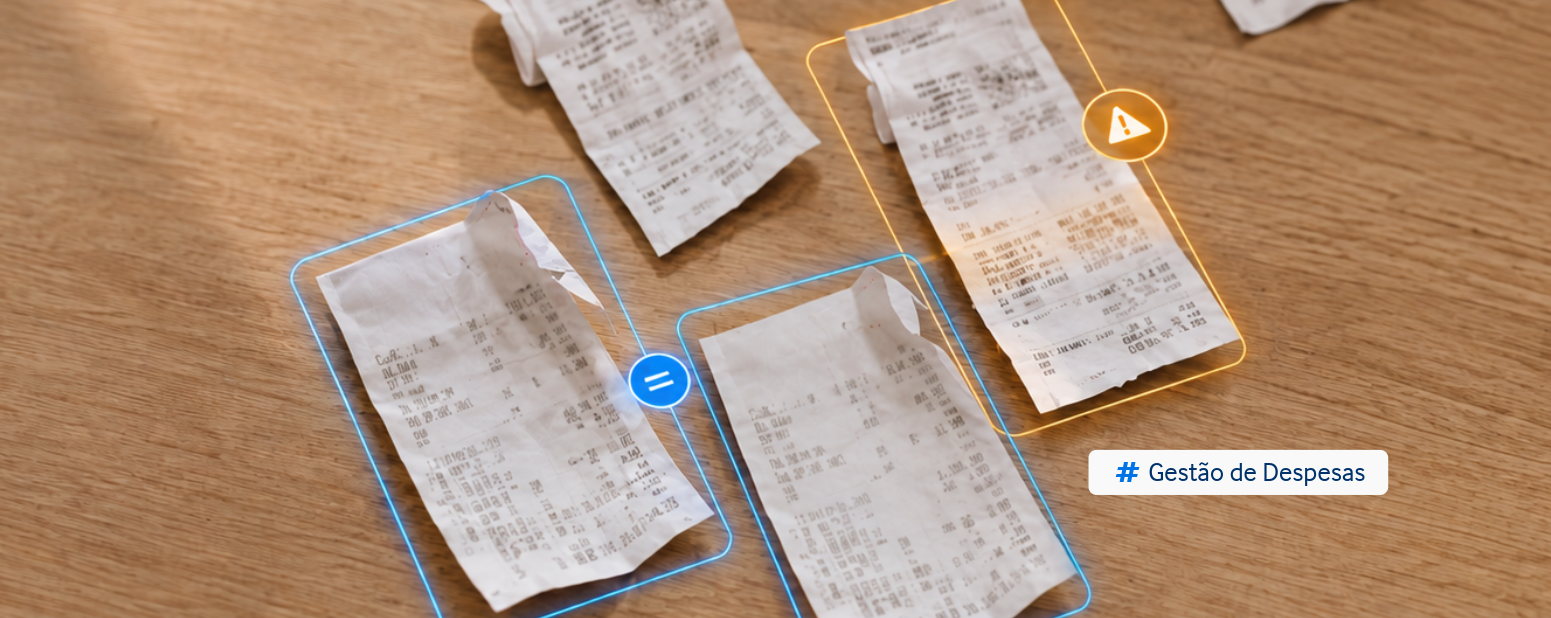
Uma despesa duplicada acontece quando o mesmo gasto é registrado mais de uma vez. Isso pode ocorrer dentro do mesmo relatório, em prestações de contas diferentes ou até em períodos distintos, especialmente quando há grande volume de comprovantes.
Também é possível que um mesmo documento seja anexado novamente por engano. Por isso, detectar despesas duplicadas exige olhar além do relatório atual e comparar o lançamento com informações já registradas no histórico.
Inconsistências nos dados
As inconsistências em despesas surgem quando as informações do lançamento não correspondem ao que aparece no comprovante. Valor, data, estabelecimento, categoria e descrição estão entre os campos que podem apresentar divergências.
Um lançamento de R$ 150 acompanhado de um comprovante de R$ 105, por exemplo, exige conferência. O mesmo vale para uma data informada diferente da data do documento ou para uma categoria que não corresponde à natureza do gasto.
Anomalias e gastos fora do padrão
Anomalias em despesas corporativas são situações que fogem do comportamento habitual ou das regras esperadas pela empresa. Um gasto muito acima do histórico daquela categoria ou uma compra realizada em condições pouco usuais pode justificar uma revisão adicional.
Esse tipo de sinal precisa ser analisado dentro de seu contexto. Uma anomalia indica que vale conferir o caso com atenção, sem transformar automaticamente um comportamento atípico em uma acusação de fraude.
Como detectar despesas duplicadas e outras irregularidades?
Para detectar despesas duplicadas, é preciso comparar informações como valor, data, estabelecimento e comprovante com lançamentos anteriores. A identificação de inconsistências e anomalias também exige confrontar esses dados com a política da empresa e com o histórico de despesas.
A detecção depende do cruzamento entre dados do lançamento, comprovantes, histórico e política de despesas. Avaliar apenas um campo pode deixar situações relevantes fora da análise, porque muitos problemas aparecem somente quando diferentes informações são confrontadas.
Na prática, o financeiro precisa transformar a conferência em uma sequência de verificações consistentes. Isso ajuda a encontrar desde um comprovante reutilizado até uma despesa que apresenta características incomuns.
Compare os dados do lançamento
Comece comparando valor, data, estabelecimento, categoria e descrição da despesa. Esses campos precisam fazer sentido em conjunto e também corresponder às informações presentes no comprovante.
Uma igualdade de valor, isoladamente, não significa duplicidade. Quando valor, data, fornecedor e outras características coincidem, porém, existe um motivo mais consistente para revisar os registros relacionados.
Verifique comprovantes e histórico
O histórico permite identificar se um comprovante já apareceu em outro relatório ou período. Essa comparação é particularmente importante quando vários colaboradores prestam contas e os documentos se acumulam ao longo do mês.
Também é importante verificar a imagem do comprovante, e não apenas os dados preenchidos no lançamento. Em operações de maior volume, informações presentes no recibo ou na nota podem passar despercebidas quando a conferência depende exclusivamente da leitura manual.
Confronte a despesa com a política da empresa
A política de despesas funciona como referência objetiva para a conferência. Limites por categoria, itens restritos, condições de reembolso e tipos de gasto permitidos ajudam a determinar quais lançamentos precisam de revisão.
Essa análise deve considerar tanto os valores quanto a natureza do gasto. Quanto mais claros forem os critérios da política interna, mais consistente será a auditoria de reembolsos e menor será a dependência de interpretações caso a caso.
Observe comportamentos fora do padrão
Nem toda situação relevante viola uma regra explícita. Uma despesa pode estar dentro do limite permitido e, ainda assim, apresentar valor, frequência ou contexto muito diferente do comportamento registrado anteriormente.
Esses padrões ajudam a identificar anomalias em despesas corporativas que merecem análise. O financeiro deve usar o sinal como ponto de partida para conferir o contexto, evitando conclusões baseadas somente no alerta.
Por que automatizar a detecção de irregularidades?
Automatizar a detecção de irregularidades permite aplicar critérios de auditoria em um volume maior de despesas e direcionar a conferência humana para as exceções. Isso reduz a dependência de revisões lançamento por lançamento e ajuda a encontrar situações que poderiam passar despercebidas.
Todos esses cruzamentos podem ser realizados manualmente, mas o esforço necessário aumenta rapidamente com o volume de despesas. Uma auditoria automática de despesas permite aplicar os mesmos critérios de forma sistemática e direcionar o tempo do financeiro para as exceções encontradas.
A automação ganha relevância principalmente quando a empresa precisa comparar centenas de lançamentos, documentos e regras. Nesses cenários, depender apenas da conferência visual aumenta a possibilidade de alguma informação passar despercebida.
O volume aumenta o risco de algo passar despercebido
Cada lançamento pode exigir comparação de diversos campos e análise do respectivo comprovante. Multiplicada por centenas ou milhares de despesas, essa rotina consome uma parcela significativa do tempo do financeiro.
O volume também dificulta identificar se determinado documento já apareceu anteriormente. Automatizar o cruzamento dos dados reduz essa dependência e torna a auditoria mais consistente ao longo do processo.
Diferentes formatos dificultam a comparação
Notas fiscais, cupons e recibos apresentam informações de maneiras diferentes. Essa falta de padronização aumenta o esforço necessário para localizar valores, datas, estabelecimentos e itens adquiridos.
Quando diferentes tipos de comprovantes entram no mesmo relatório, a conferência tende a exigir ainda mais atenção. A leitura estruturada dos documentos ajuda a transformar informações dispersas em dados comparáveis para análise.
Regras manuais não cobrem todos os cenários
Limites de valor e bloqueios preventivos continuam sendo importantes para o controle de despesas corporativas. Ainda assim, algumas situações só podem ser identificadas depois que o lançamento e o comprovante entram no fluxo de prestação de contas.
Uma despesa pode respeitar um limite e conter um item restrito, por exemplo. Por isso, controles preventivos precisam ser complementados pela análise das informações apresentadas posteriormente.
O alerta precisa chegar enquanto ainda dá para agir
Identificar uma divergência apenas no fechamento do mês reduz as possibilidades de correção durante o processo. Quanto mais cedo o financeiro recebe o sinal, mais simples tende a ser a conferência com quem realizou ou aprovou o gasto.
A automação permite sinalizar situações durante o fluxo de análise. Dessa forma, o aprovador pode verificar o caso antes que a despesa avance para as etapas seguintes.
Como a IA antifraude da VExpenses automatiza essa detecção?
A IA antifraude da VExpenses, o Hórus, é voltada à auditoria de despesas corporativas. Integrada à plataforma, ela analisa os comprovantes enviados e sinaliza situações que precisam de atenção durante o processo de aprovação.
Na prática, a IA ajuda a automatizar verificações importantes da auditoria de reembolsos, como:
- detectar possíveis duplicidades de comprovantes;
- identificar itens não permitidos pela política de despesas;
- aplicar tags restritivas configuradas pela empresa;
- alertar o aprovador sobre possíveis duplicidades e itens identificados por tags restritivas antes da aprovação;
- aumentar a conformidade com as regras internas sem depender da conferência manual de todos os documentos.
Com isso, o financeiro consegue direcionar sua análise para as exceções sinalizadas pelo sistema. A decisão sobre aprovar ou reprovar a despesa permanece com o responsável pelo fluxo.
Cruzamento de despesas e histórico
Uma das principais aplicações da IA antifraude da VExpenses é a detecção automática de duplicidade de comprovantes. A tecnologia verifica se um documento apresentado em uma despesa também aparece em outro lançamento já registrado na plataforma.
Quando encontra uma possível duplicidade, o sistema sinaliza a ocorrência durante a aprovação. O aprovador pode visualizar os gastos relacionados e comparar os comprovantes antes de decidir como tratar o caso.
Validação com a política de despesas da empresa
O Hórus também apoia o cumprimento da política de despesas por meio das tags restritivas. A empresa pode cadastrar palavras relacionadas a itens que sua política considera proibidos ou que exigem atenção adicional.
Quando uma dessas palavras é identificada durante a leitura de um comprovante, o sistema gera um aviso para o aprovador. Assim, a política interna passa a fazer parte da auditoria realizada durante o próprio fluxo de aprovação.
Alertas antes da aprovação
Os alertas do Hórus aparecem durante o fluxo de aprovação. Se houver possível duplicidade de comprovante ou identificação de uma tag restritiva, o aprovador recebe essa informação enquanto ainda está analisando o relatório.
Esse momento é importante porque permite verificar a ocorrência antes que a despesa avance no processo. O responsável pode:
- comparar os comprovantes relacionados;
- verificar o item sinalizado;
- consultar a política da empresa;
- analisar o contexto da despesa;
- decidir pela aprovação ou reprovação de acordo com os critérios internos.
A decisão final continua sob responsabilidade do aprovador. O papel da IA antifraude é fornecer sinais e informações que tornem essa análise mais direcionada e consistente.

Por que usar uma IA antifraude especializada em despesas?
Uma IA antifraude especializada trabalha com elementos próprios da gestão de despesas corporativas: comprovantes, lançamentos, política interna, histórico e fluxo de aprovação. Essa combinação permite que a tecnologia analise informações dentro do contexto em que o financeiro precisa tomar uma decisão.
A integração também reduz a necessidade de transportar dados entre planilhas, ferramentas isoladas e controles paralelos. Quando a auditoria está ligada ao processo de despesas, informações e alertas permanecem associados ao respectivo lançamento, favorecendo a rastreabilidade.
Esse contexto é especialmente importante para empresas que querem reduzir a redigitação no ERP, retrabalho entre equipes e conferências repetitivas. A especialização permite incorporar os critérios da auditoria ao próprio fluxo operacional da gestão financeira.
O que fazer quando uma despesa é sinalizada?
A detecção representa o início da análise de uma exceção. Depois do alerta, o financeiro precisa verificar as informações disponíveis e registrar uma decisão coerente com as regras da empresa.
Esse processo também ajuda a evitar que alertas sejam tratados de forma automática. Cada sinal deve ser interpretado de acordo com o contexto da despesa.
Verifique o contexto da despesa
Primeiro, entenda por que aquele gasto foi realizado e em qual situação. Viagem, reunião com cliente, compra emergencial ou outra necessidade operacional podem explicar características que pareciam atípicas inicialmente.
O contexto ajuda a interpretar corretamente uma anomalia. Também permite separar situações justificáveis de casos que precisam de informações adicionais.
Confira os dados e o comprovante
Revise os campos destacados e compare novamente o lançamento com o documento anexado. Valor, data, estabelecimento e itens comprados devem ser considerados nessa etapa.
Em casos de possível duplicidade, compare os comprovantes relacionados. Pequenas diferenças podem indicar que são despesas distintas ou confirmar que o mesmo documento aparece em mais de um lançamento.
Solicite informações complementares quando necessário
Se as informações disponíveis não forem suficientes, peça esclarecimentos ao responsável pelo lançamento. Uma justificativa pode explicar uma exceção à política ou fornecer dados que não estavam registrados inicialmente.
Esse contato deve fazer parte do processo normal de auditoria. O objetivo é reunir informação suficiente para tomar uma decisão consistente.
Registre a decisão tomada
Aprovações, reprovações e exceções precisam ser registradas em um histórico claro. Registrar a decisão e sua justificativa facilita auditorias futuras e reduz dúvidas sobre como determinado caso foi tratado.
A rastreabilidade também ajuda a identificar situações recorrentes. Com esse histórico, o financeiro consegue avaliar se alguma regra ou orientação precisa ser atualizada.
Ajuste regras que geram alertas desnecessários
Os critérios de auditoria devem ser acompanhados depois da implementação. Uma regra que gera muitos falsos alertas pode aumentar a carga de conferência sem contribuir para o controle.
Revisar parâmetros ajuda a manter os avisos relevantes. Assim, o financeiro concentra sua análise nas situações que mais precisam de atenção.
Priorize uma solução que automatize a auditoria de despesas
À medida que o volume de gastos aumenta, detectar despesas duplicadas, inconsistências e anomalias apenas por conferência manual se torna cada vez mais difícil de sustentar. Por isso, a escolha de um sistema de gestão deve considerar também sua capacidade de automatizar a auditoria de despesas e sinalizar exceções antes que elas avancem no processo.
Uma solução adequada para esse cenário deve ajudar o financeiro a:
- realizar auditoria automática de despesas em grande volume;
- identificar possíveis duplicidades de comprovantes;
- sinalizar despesas fora da política;
- encontrar inconsistências que poderiam passar despercebidas na revisão manual;
- direcionar a atenção do aprovador para os casos que exigem análise;
- manter comprovantes, regras, histórico e aprovações dentro do mesmo fluxo;
- garantir rastreabilidade para auditorias e decisões posteriores.
Esse nível de integração é importante porque a análise das situações sinalizadas depende do contexto. Quando lançamentos, comprovantes, política de despesas e histórico estão dispersos em ferramentas diferentes, o financeiro continua precisando reconstruir informações manualmente para entender o que aconteceu.
Por que a VExpenses é uma solução completa para automatizar essa auditoria?
A VExpenses reúne a gestão de despesas corporativas e recursos de inteligência artificial em uma mesma plataforma. Isso permite que a automação faça parte do processo desde o registro da despesa até a análise realizada pelo aprovador, reduzindo a necessidade de controles paralelos.
Dentro desse ecossistema, o Hórus atua como IA antifraude para auditoria de despesas corporativas. A tecnologia identifica automaticamente possíveis duplicidades entre comprovantes, sinaliza itens proibidos pela política da empresa e apresenta alertas antes da aprovação.
Na prática, a VExpenses concentra recursos importantes para empresas que querem aumentar o controle de despesas corporativas, como:
- gestão de reembolsos e prestação de contas;
- política de despesas integrada ao processo;
- fluxos de aprovação;
- leitura e organização de comprovantes;
- detecção automática de duplicidades;
- identificação de itens fora da política;
- IA antifraude integrada à auditoria;
- histórico e rastreabilidade das despesas.
Essa combinação coloca a VExpenses entre as alternativas mais completas para empresas que precisam automatizar a conferência e reduzir a dependência da auditoria manual. A plataforma é estruturada para conectar gestão, controle e inteligência artificial na jornada de despesas, permitindo que o financeiro trabalhe sobre os alertas e exceções que exigem decisão.
Veja como a VExpenses transforma sua gestão de despesas
Descubra como automatizar e simplificar a prestação de contas da sua empresa.
Para quem busca detectar despesas duplicadas automaticamente e ampliar a capacidade de identificar inconsistências e gastos fora da política, vale avaliar uma solução que já incorpore essas verificações ao fluxo cotidiano.
Conheça a IA antifraude da VExpenses e veja como automatizar parte da auditoria de despesas da sua empresa.
Perguntas frequentes sobre despesas duplicadas, inconsistências e anomalias
Como detectar despesas duplicadas automaticamente?
A detecção automática acontece por meio do cruzamento de dados entre lançamentos, comprovantes e histórico. Os principais pontos analisados são:
- valor da despesa;
- data do gasto;
- estabelecimento;
- comprovante anexado;
- registros anteriores semelhantes.
Esse cruzamento ajuda a identificar possíveis reutilizações de comprovantes e lançamentos repetidos antes da aprovação.
Qual a diferença entre despesa duplicada, inconsistência e anomalia?
Cada termo representa uma situação diferente:
- despesa duplicada: o mesmo gasto ou comprovante aparece mais de uma vez;
- inconsistência: os dados do lançamento não correspondem ao comprovante;
- anomalia: o gasto foge do comportamento esperado ou das regras usuais.
Como a IA antifraude da VExpenses ajuda na auditoria de despesas?
O Hórus, IA antifraude da VExpenses, apoia a auditoria de despesas corporativas ao sinalizar ocorrências que precisam de atenção durante a aprovação. Entre as principais aplicações estão:
- detectar possíveis duplicidades de comprovantes;
- identificar itens relacionados a tags restritivas;
- apoiar o cumprimento da política de despesas;
- gerar alertas antes da aprovação;
- direcionar a análise do financeiro para exceções;
- reduzir a dependência da conferência manual.
A decisão final continua com o aprovador, que analisa o contexto antes de aprovar ou reprovar a despesa.
Quais dados devem ser comparados para identificar uma despesa duplicada?
A análise deve considerar diferentes informações em conjunto, especialmente:
- valor;
- data;
- estabelecimento;
- categoria;
- imagem do comprovante;
- histórico de lançamentos.
Quanto mais campos coincidem, maior a necessidade de revisar os registros relacionados.